在當今以信息技術為主導的時代,半導體行業(yè)無疑是現代工業(yè)的基石,它不僅是電子產品及元器件研發(fā)的心臟,更是全球科技競爭與經濟增長的關鍵驅動力。從智能手機、人工智能到新能源汽車、物聯(lián)網,幾乎所有前沿科技的創(chuàng)新都離不開半導體技術的支撐。因此,深入探討半導體行業(yè)的投資價值,對于理解未來科技發(fā)展趨勢和把握市場機遇至關重要。
半導體行業(yè)是電子產品及元器件研發(fā)的核心引擎。電子產品的每一次升級迭代,無論是處理速度的提升、能耗的降低,還是功能的多樣化,本質上都依賴于半導體芯片的進步。例如,智能手機從4G到5G的跨越,需要基帶芯片和射頻芯片的革新;人工智能的爆發(fā),離不開GPU、TPU等專用計算芯片的發(fā)展;而自動駕駛技術的成熟,則仰仗于高性能傳感器芯片和處理器。元器件的研發(fā)同樣如此,從電容、電阻到更復雜的模組,其小型化、集成化和智能化都深深植根于半導體制造工藝的突破。可以說,半導體技術的水平直接決定了電子產品與元器件的性能天花板。
從投資價值的角度看,半導體行業(yè)呈現出長期高成長性與周期性波動并存的鮮明特征。其長期價值主要體現在以下幾個方面:
- 不可替代的戰(zhàn)略地位:半導體已成為國家經濟和國防安全的戰(zhàn)略物資,全球主要經濟體紛紛加大政策扶持與資金投入,以確保供應鏈的自主可控。這種戰(zhàn)略重要性為行業(yè)提供了持續(xù)的政策紅利和市場需求保障。
- 持續(xù)擴大的市場需求:隨著數字化、智能化的浪潮席卷全球,半導體應用場景不斷拓寬。數據中心、汽車電子、工業(yè)自動化、醫(yī)療設備等領域對芯片的需求呈指數級增長,尤其是新能源汽車和可再生能源系統(tǒng),正在成為半導體市場新的增長極。
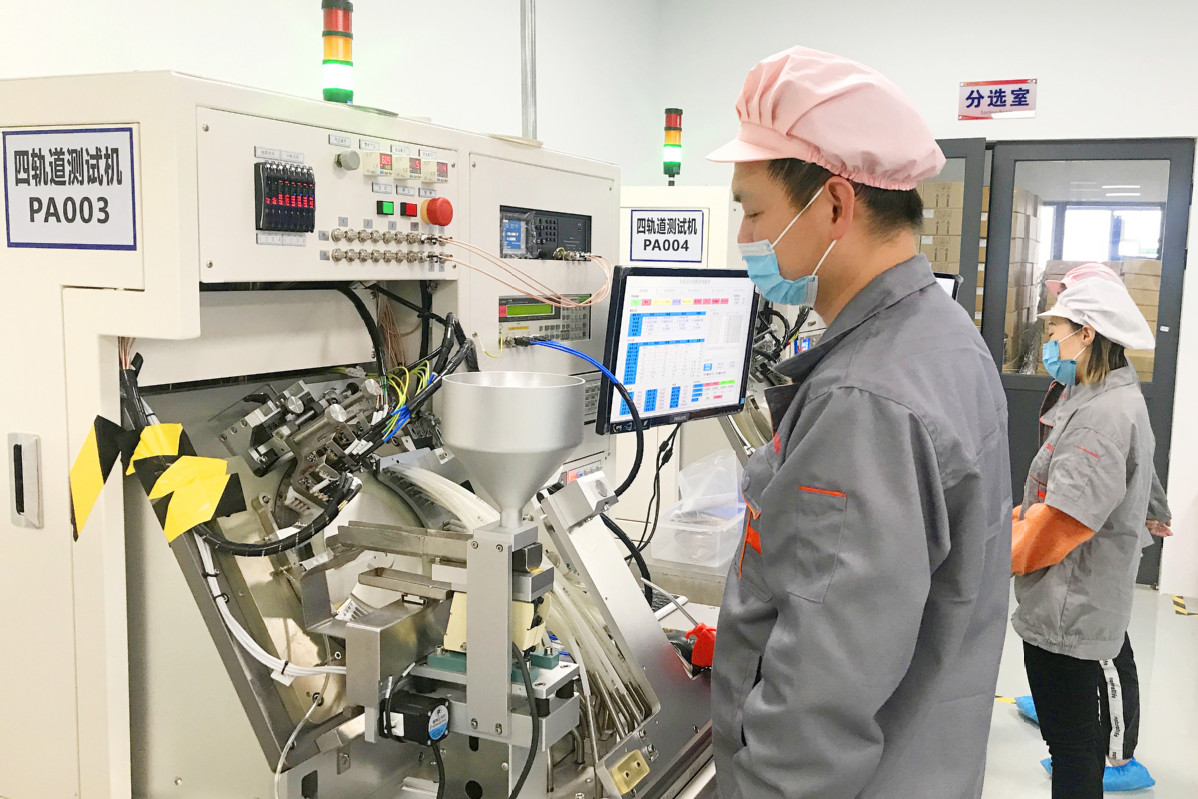
- 技術壁壘與高附加值:半導體行業(yè)屬于典型的技術與資本密集型產業(yè),從設計、制造到封裝測試,各個環(huán)節(jié)都具有極高的技術門檻。領先企業(yè)通過持續(xù)的研發(fā)投入構筑起深厚的專利護城河,從而享受高附加值的利潤空間。摩爾定律的持續(xù)推進(盡管面臨物理極限挑戰(zhàn))以及先進封裝、新材料(如碳化硅、氮化鎵)等創(chuàng)新,不斷開辟新的價值賽道。
- 產業(yè)鏈的縱深與韌性:半導體產業(yè)鏈條長且復雜,涉及設計軟件(EDA)、設備、材料、制造、封測等多個環(huán)節(jié)。投資機會不僅存在于頭部的芯片設計公司(如CPU、GPU設計商),也存在于關鍵設備(如光刻機)、核心材料(如大硅片、光刻膠)以及特色工藝制造等細分領域。這種產業(yè)鏈的深度為投資者提供了多元化的布局選擇。
投資半導體行業(yè)也需清醒認識其挑戰(zhàn)與風險:
- 強周期性:半導體行業(yè)受全球經濟景氣度、終端產品(如PC、手機)出貨量影響顯著,存在明顯的“硅周期”。產能擴張與需求波動容易導致供需失衡,引發(fā)價格劇烈變動。
- 巨額資本支出:尤其是制造環(huán)節(jié),建設一座先進晶圓廠需投入數百億美元,且技術迭代快,設備折舊壓力巨大,對企業(yè)的現金流管理能力要求極高。
- 地緣政治風險:全球半導體供應鏈高度全球化且相互依存,近年來貿易摩擦、技術封鎖等事件頻發(fā),增加了產業(yè)鏈的不確定性和運營成本。
- 技術迭代風險:研發(fā)投入巨大但可能失敗,或技術路線發(fā)生顛覆性變化(如量子計算可能長遠影響傳統(tǒng)半導體),對后發(fā)者構成嚴峻挑戰(zhàn)。
對于投資者而言,布局半導體行業(yè)需要具備長線思維和細分洞察力。建議關注:
- 在關鍵細分領域擁有核心技術與市場領導地位的公司,例如在先進制程、AI芯片、汽車芯片、半導體設備與材料等領域具備競爭力的企業(yè)。
- 受益于國產替代趨勢的中國半導體企業(yè)。在外部環(huán)境倒逼下,中國半導體產業(yè)鏈從設計到設備、材料的自主化進程加速,其中蘊含結構性成長機會。
- 研發(fā)投入強度高、創(chuàng)新能力持續(xù)的團隊。半導體是“硬科技”的典型代表,持續(xù)的創(chuàng)新能力是維持長期競爭力的根本。
- 財務穩(wěn)健、能夠平滑周期波動的龍頭企業(yè)。它們通常擁有更豐富的產品線、更穩(wěn)定的客戶關系和更強的抗風險能力。
總而言之,半導體行業(yè)作為電子產品及元器件研發(fā)的基石,其投資價值根植于技術進步與廣泛需求的深層互動之中。盡管道路并非坦途,但那些能夠穿越技術周期、持續(xù)創(chuàng)新并深度融入全球數字化浪潮的企業(yè),必將為投資者帶來豐厚的長期回報。在智能化時代的大幕下,半導體行業(yè)的故事,遠未結束。